Pandu Di Antara Danantara dan Konflik Kepentingan (Bagian 1 dari 3 tulisan)
SEBAGIAN warga masyarakat tidak terlalu optimistis menyambut kelahiran Danantara. Bukan karena mereka tak memahami bahwa Indonesia membutuhkan lembaga yang mampu mengelola kekayaan negara secara lebih produktif, melainkan karena wewenang ekonomi sangat besar yang dipercayakan kepada lembaga baru itu tampak belum diimbangi oleh mekanisme pengawasan dan pertanggungjawaban yang jelas.
Ratusan perusahaan negara dengan aset bernilai luar biasa besar berada dalam lingkup pengelolaannya, sementara pertanyaan mengenai transparansi, independensi pengawasan, dan efektivitas penerapan asas checks and balances belum sepenuhnya memperoleh jawaban yang memuaskan. Dalam urusan sebesar ini, niat baik dan reputasi pribadi para pengelolanya jelas tidak cukup untuk menggantikan sistem yang dapat diuji.
Danantara diluncurkan Presiden Prabowo Subianto pada 24 Februari 2025, dengan ambisi menghimpun kekuatan ekonomi BUMN dan mengoptimalkan hasil pengelolaan aset negara. Besaran aset perusahaan negara dalam lingkup pengawasannya dilaporkan mencapai lebih dari
900 miliar dollar AS, atau sekitar Rp14.000 triliun lebih, bergantung pada kurs yang digunakan. Angka tersebut bukan berarti bahwa Danantara mempunyai uang tunai sebesar itu untuk dibelanjakan, tetapi cukup menggambarkan betapa besar kewenangan dan tanggung jawab yang dipercayakan kepadanya. Karena itu, pertanyaan mengenai siapa yang mengawasi keputusan investasinya semestinya sudah menjadi perhatian utama sejak lembaga ini dirancang, bukannya baru muncul setelah terjadi persoalan.
Keraguan orang semakin bertambah ketika melihat sejumlah tokoh yang dipercaya mengelola Danantara mempunyai latar belakang dan kepentingan bisnis yang luas. Pengalaman mereka tentu bisa dianggap sebagai aset berharga, terutama dalam menghadapi dunia investasi internasional yang semakin kompleks. Namun, pengalaman yang sama juga membawa risiko akan munculnya benturan kepentingan apabila bidang usaha yang pernah atau masih mereka geluti ternyata menjadi sasaran investasi lembaga yang kini mereka pimpin. Persoalannya bukan semata-mata apakah seseorang mampu memisahkan urusan pribadi dari tugasnya, melainkan bagaimana publik dapat memastikan pemisahan itu benar-benar berlangsung.
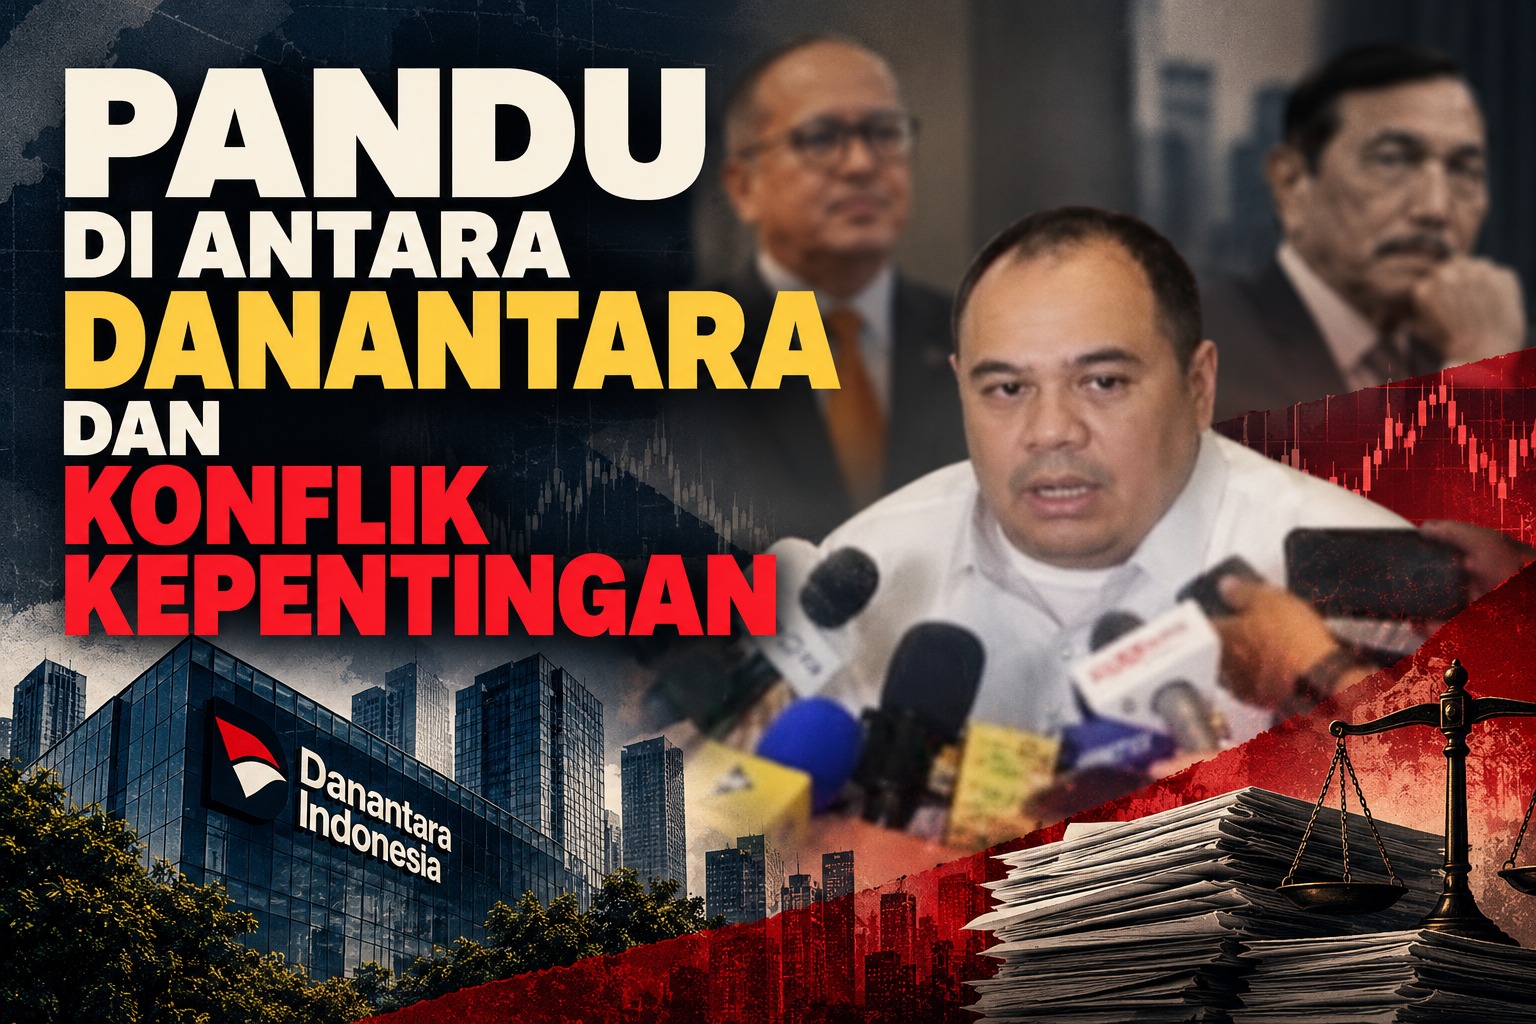
Salah satu nama yang menarik perhatian adalah Pandu Sjahrir, Chief Investment Officer (CIO) Danantara. Dia memiliki rekam jejak panjang di dunia investasi, energi, teknologi, dan pasar modal, antara lain melalui TBS Energi Utama (TBS singkatan dari Toba Bara Sejahtera, berdiri tahun 2007) dan Indies Capital Partners. Pengalaman tersebut dapat menjelaskan mengapa dia dipercaya mengelola investasi negara dalam skala besar. Namun, justru karena keluasan jejaring dan kepentingan ekonominya, pertanyaan mengenai batas antara urusan bisnis pribadi dan tanggung jawab publik menjadi semakin relevan.
Terkait pialang bermasalah
Posisi Pandu dengan latar belakang yang seperti itu memperoleh dimensi baru dengan munculnya peristiwa yang terjadi di hari Kamis, 29 Oktober 2026. Bloomberg mengungkap bahwa Pandu memiliki saham secara tidak langsung sebesar 27,5 persen di PT Supra Sekuritas (SS) Indonesia, satu dari sembilan perusahaan pialang yang dijatuhi sanksi tegas oleh Otoritas Jasa Keuangan (OJK) karena dinilai melakukan pelanggaran ketentuan pasar modal. Kepemilikan Pandu tersebut berlangsung melalui PT Asha Artha Sehati, perusahaan yang 99,99 persen sahamnya dimiliki Pandu. Investasi itu telah dilakukan sejak akhir 2023, sebelum dia menjabat CIO Danantara.
Beberapa jam setelah berita tentang keterkaitannya dengan SS itu beredar luas, muncul penjelasan dari Pandu. Dia menegaskan bahwa kepemilikannya bersifat minoritas dan pasif, tidak pernah duduk dalam jajaran direksi atau komisaris, serta tidak terlibat dalam operasional sehari-hari maupun keputusan perdagangan SS. Dia juga menyatakan dukungannya terhadap penindakan yang dilakukan OJK terhadap siapa pun yang melakukan pelanggaran pasar modal. Penjelasan tersebut tentu patut dicatat secara adil, terlebih karena sejauh ini tidak ada bukti yang beredar di ruang pubik bahwa Pandu secara pribadi mengetahui, memerintahkan, atau terlibat dalam transaksi manipulatif yang dipersoalkan oleh OJK selaku regulator.
Namun, ketiadaan bukti pelanggaran hukum bukanlah akhir dari persoalan. Seorang pengelola kekayaan negara dapat saja tidak melakukan tindak pidana, tetapi tetap menghadapi pertanyaan serius mengenai kepatutan etis dan adanya potensi benturan kepentingan. Dalam kedudukannya sebagai CIO Danantara, kepemilikan Pandu pada perusahaan sekuritas yang terkena sanksi terkait manipulasi pasar menuntut penjelasan lebih jauh daripada sekadar pernyataan bahwa dia hanya seorang investor pasif. Apakah kepemilikan itu telah dilaporkan kepada Danantara, siapa yang menilainya, dan bagaimana kemungkinan benturan kepentingan dikendalikan?
Ketika kekayaan negara dikelola oleh mereka yang juga memiliki kepentingan bisnis, bagaimana cara memastikan keduanya tidak saling bersinggungan?
Rosan Perkasa Roeslani selaku pucuk pimpinan Danantara hanya memberikan tanggapan bernada normatif terhadap peristiwa ini. Dia menyatakan Danantara memiliki kerangka tata kelola yang berlaku bagi seluruh jajaran pimpinan. Kebijakan itu mencakup kode etik, pengungkapan investasi pribadi, serta pengelolaan potensi konflik kepentingan. "Danantara Indonesia berkomitmen menjalankan standar tertinggi dalam tata kelola, transparansi, dan akuntabilitas. Seluruh jajaran pimpinan kami tunduk pada kode etik dan kebijakan konflik kepentingan, termasuk kewajiban pengungkapan investasi pribadi, dan kami menjalankan kewajiban tersebut dengan sungguh-sungguh," ujar Rosan.
Di tengah munculnya berbagai pertanyaan mengenai tata kelola Danantara, ada perkembangan lain yang menarik perhatian. Di hari yang bertepatan dengan terbitnya laporan Bloomberg mengenai kepemilikan saham Pandu di SS, nama dan logo Danantara ternyata ikut tampil dalam TIME100 Next Gala yang berlangsung di New York. Acara bergengsi yang diselenggarakan majalah TIME untuk menghormati para pemimpin dan tokoh muda berpengaruh itu mencantumkan Danantara sebagai salah satu dari enam sponsor atau mitra penyaji, bersama Rolex, Toyota, American Airlines, Project Management Institute, dan Target.
Kehadiran Danantara di panggung internasional semacam ini tentu dapat dipahami sebagai upaya membangun reputasi dan memperluas jejaring investasi. Namun, kemunculannya pada saat yang hampir bersamaan dengan sorotan terhadap potensi konflik kepentingan salah seorang pejabat utamanya menghadirkan kontras yang sulit diabaikan.
Danantara segera mengeluarkan bantahan di tanggal 31 Oktober. Melalui tim komunikasinya, lembaga itu menegaskan bahwa tak ada pembayaran maupun kontribusi finansial untuk kegiatan tersebut, bahkan tidak terdapat kontrak sponsorship dengan penyelenggara. Tentu penjelasan ini patut dicatat, meskipun masih menyisakan pertanyaan mengapa TIME secara resmi mencantumkan Danantara sebagai salah satu pihak yang mempresentasikan acara tersebut, serta bagaimana sebenarnya bentuk kerja sama yang terjadi. Persoalannya bukan bahwa Danantara tidak boleh membangun citra dan jejaring internasional.
Namun, reputasi sebuah lembaga pengelola kekayaan negara pada akhirnya lebih ditentukan oleh keterbukaan dan integritas tata kelolanya daripada seberapa sering namanya tampil bersama merek-merek terkemuka dunia.
Awal Mula Kasus
Tampaknya gejolak yang sempat muncul agak mereda setelah muncul penjelasan dari Pandu dan Rosan. Namun, tidak ada jaminan bahwa situasi akan benar-benar tenang di hari-hari mendatang. Sebab, kabar tentang kaitan antara Pandu dan SS itu muncul di tengah krisis kepercayaan internasional terhadap pasar modal Indonesia.
Untuk memahami persoalannya secara utuh, kita perlu menelusuri rangkaian peristiwa yang bermula lebih dari setahun sebelumnya, ketika investor asing mulai mempertanyakan likuiditas, konsentrasi kepemilikan, dan kewajaran perdagangan sejumlah saham berkapitalisasi besar di Bursa Efek Indonesia.
Di bulan Agustus 2025, penyedia indeks global yaitu MSCI (Morgan Stanley Capital International) memasukkan saham PT Dian Swastatika Sentosa Tbk (DSSA) -- yang merupakan bagian dari kelompok usaha Sinar Mas -- ke dalam indeks acuannya. Keputusan semacam ini biasanya membuka peluang masuknya dana investasi internasional, terutama dari pengelola portofolio yang mengikuti komposisi indeks MSCI. Namun, ada hal yang terasa aneh karena sejumlah investor justru mengalami kesulitan memperoleh saham DSSA dalam jumlah sesuai yang mereka inginkan.
Menurut investigasi Bloomberg yang terbit pada 16 Oktober 2026, pedagang saham UBS Group dan investor lain, termasuk JPMorgan Asset Management, menemukan bahwa jumlah saham yang benar-benar tersedia untuk diperdagangkan ternyata sangat terbatas.
Keadaan tersebut mengundang pertanyaan karena kapitalisasi pasar DSSA telah meningkat sangat tajam. Harga sahamnya melonjak lebih dari empat kali lipat sepanjang tahun 2024 dan hampir tiga kali lipat di tahun 2025. Di bulan Pada Agustus 2025, kapitalisasi pasarnya sempat melampaui 30 miliar dollar AS, satu valuasi yang mengundang pertanyaan mengenai sejauh mana lonjakan tersebut ditopang oleh kinerja fundamental perusahaan. Kenaikan harga yang besar tentu tidak bisa dianggap sebagai bukti terjadinya patgulipat atau manipulasi. Namun, situasi tersebut berubah menjadi persoalan ketika tidak disertai likuiditas yang memadai dan struktur kepemilikan yang dapat dijelaskan secara meyakinkan.
MSCI kemudian menyesuaikan perhitungan free float, yakni jumlah saham yang benar-benar tersedia untuk diperdagangkan publik. Masalah serupa muncul pada PT Barito Renewables Energy Tbk (BREN), emiten yang pernah mencapai kapitalisasi pasar sekitar 90 miliar dollar AS. Dalam pasar yang kepemilikannya sangat terkonsentrasi, transaksi pada sebagian kecil saham dapat mengangkat harga dan kapitalisasi pasar secara dramatis, sementara investor besar justru kesulitan membeli atau menjual saham tersebut. Bagi penyedia indeks internasional semacam MSCI, keadaan demikian menyangkut kredibilitas indeks yang digunakan sebagai acuan investasi bernilai sangat besar.
Di bulan Oktober 2025, MSCI membuka konsultasi mengenai metode penilaian saham yang beredar bebas setelah menerima masukan dari investor dan melakukan penelaahan tambahan. Ini menunjukkan bahwa sudah sejak setahun lalu regulator telah memperoleh sinyal mengenai adanya persoalan transparansi kepemilikan dan kelayakan perdagangan saham-saham tertentu.
Di Januari 2026, MSCI meningkatkan tekanannya melalui pembatasan tertentu terhadap perubahan komposisi dan bobot saham Indonesia dalam indeksnya. Otoritas Indonesia berusaha meredakan kekhawatiran dengan menjanjikan pembenahan tata kelola dan transparansi. Di bulan April 2026, Bursa Efek Indonesia mengidentifikasi DSSA dan BREN sebagai saham dengan konsentrasi kepemilikan yang tinggi. Sebulan kemudian, MSCI mengeluarkan kedua saham tersebut dari sejumlah indeksnya, suatu keputusan yang dapat mempengaruhi alokasi dana investor internasional.
Penilaian aksesibilitas pasar MSCI pada Juni 2026 kembali memperlihatkan adanya persoalan keterbukaan informasi. Salah satu sumber kekhawatiran MSCI adalah kesulitan mengidentifikasi ultimate beneficial owner, yakni pihak yang sesungguhnya memperoleh manfaat atau mempunyai kendali akhir atas suatu kepemilikan saham. Nama pemegang saham yang tercatat secara formal belum tentu mencerminkan pihak yang mengendalikan keputusan ekonomi di belakangnya. Apabila sejumlah rekening atau perusahaan yang tampak terpisah ternyata berada di bawah kendali pihak yang sama, maka gambaran mengenai penyebaran kepemilikan dan likuiditas saham tentu dapat menyesatkan. (BERSAMBUNG KE BAGIAN 2)
Komentar
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar